Семейный подряд ИП Богдан
ИП Богдан Наталья Александровна (ИНН 562302322881) зарегистрирована в качестве предпринимателя с января 2023 года. Основной вид деятельности – деятельность в области права. По открытым сведениям, в качестве канала связи она указывает email info@liga-pravovladelcev.ru.
Несложным поиском находится ООО «ЛИГА ПРАВО ВЛАДЕЛЬЦЕВ», генеральный директор и единственный учредитель которого – Богдан Светлана Леонидовна (ИНН 562300813429). Организация появилась 3 сентября 2026 года.
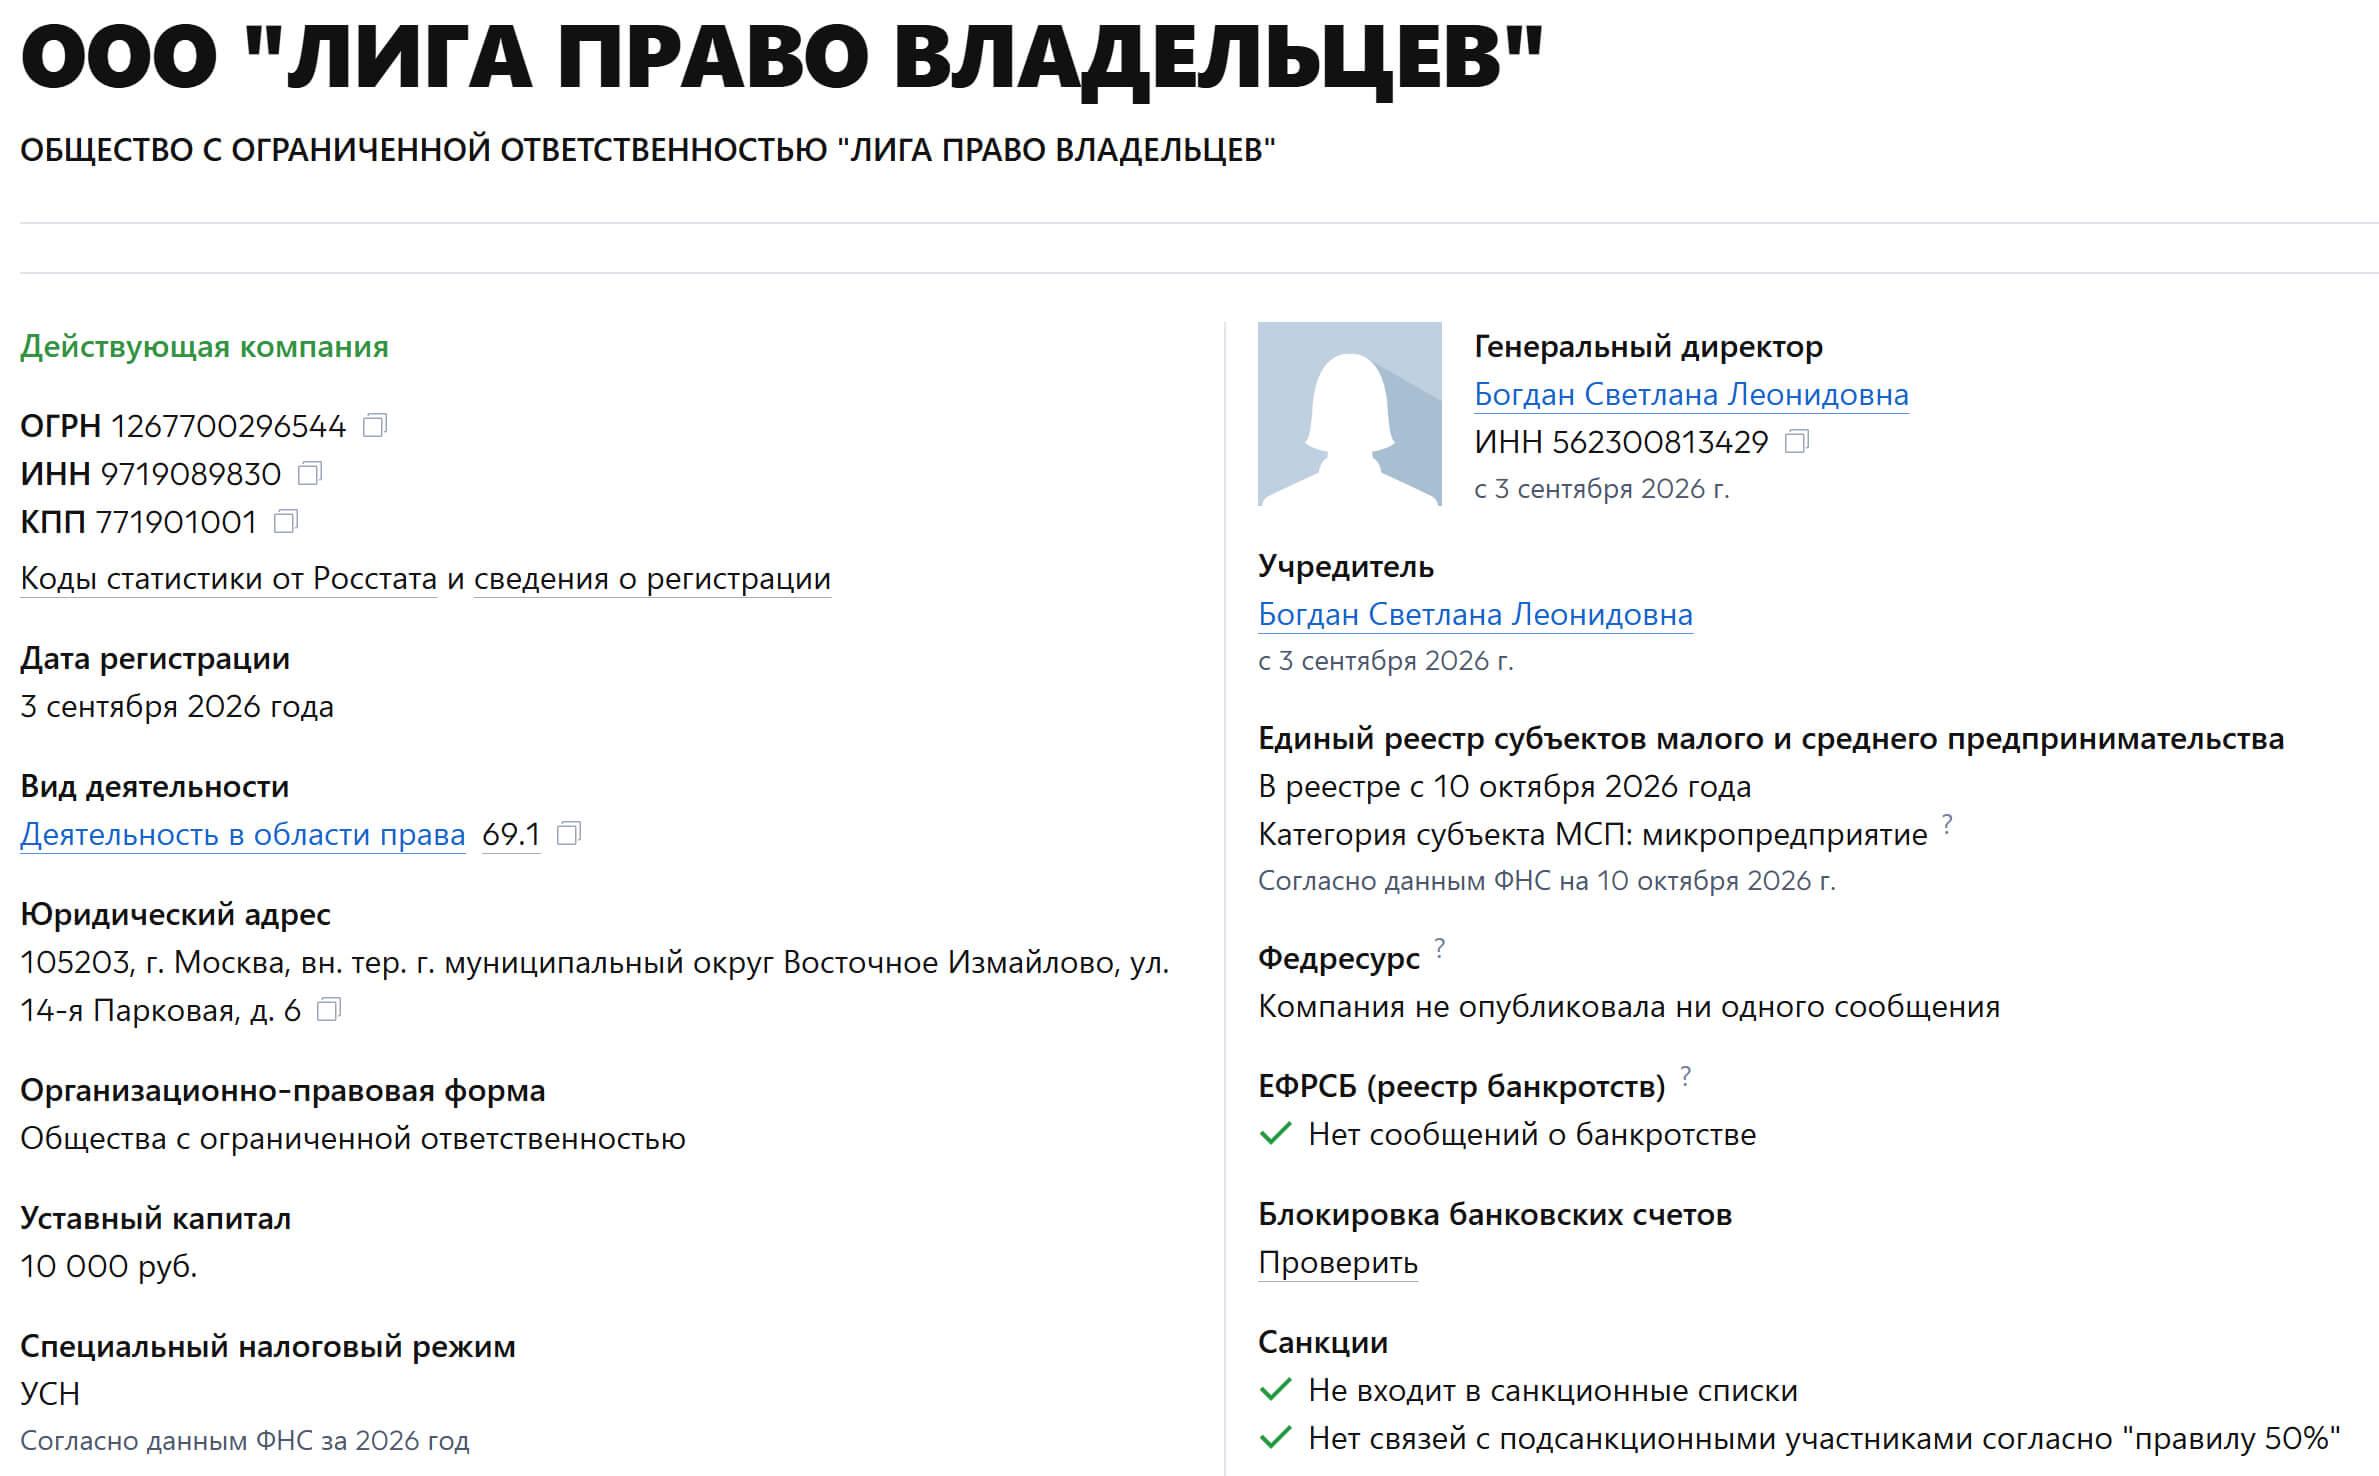
Небольшая лингвистическая деталь. Видимо, в организации не нашлось никого, кто объяснил бы, что «правообладатель» пишется слитно. Ну да ладно.
Очевидно, перед нами очередной семейный подряд.
От свиней к праву
Простым поиском по ИНН генерального директора «Лиги Право Владельцев» Богдан С.Л. выясняем: в 2009 году она регистрировалась как индивидуальный предприниматель.
ОКВЭД 01.23 — Разведение свиней.
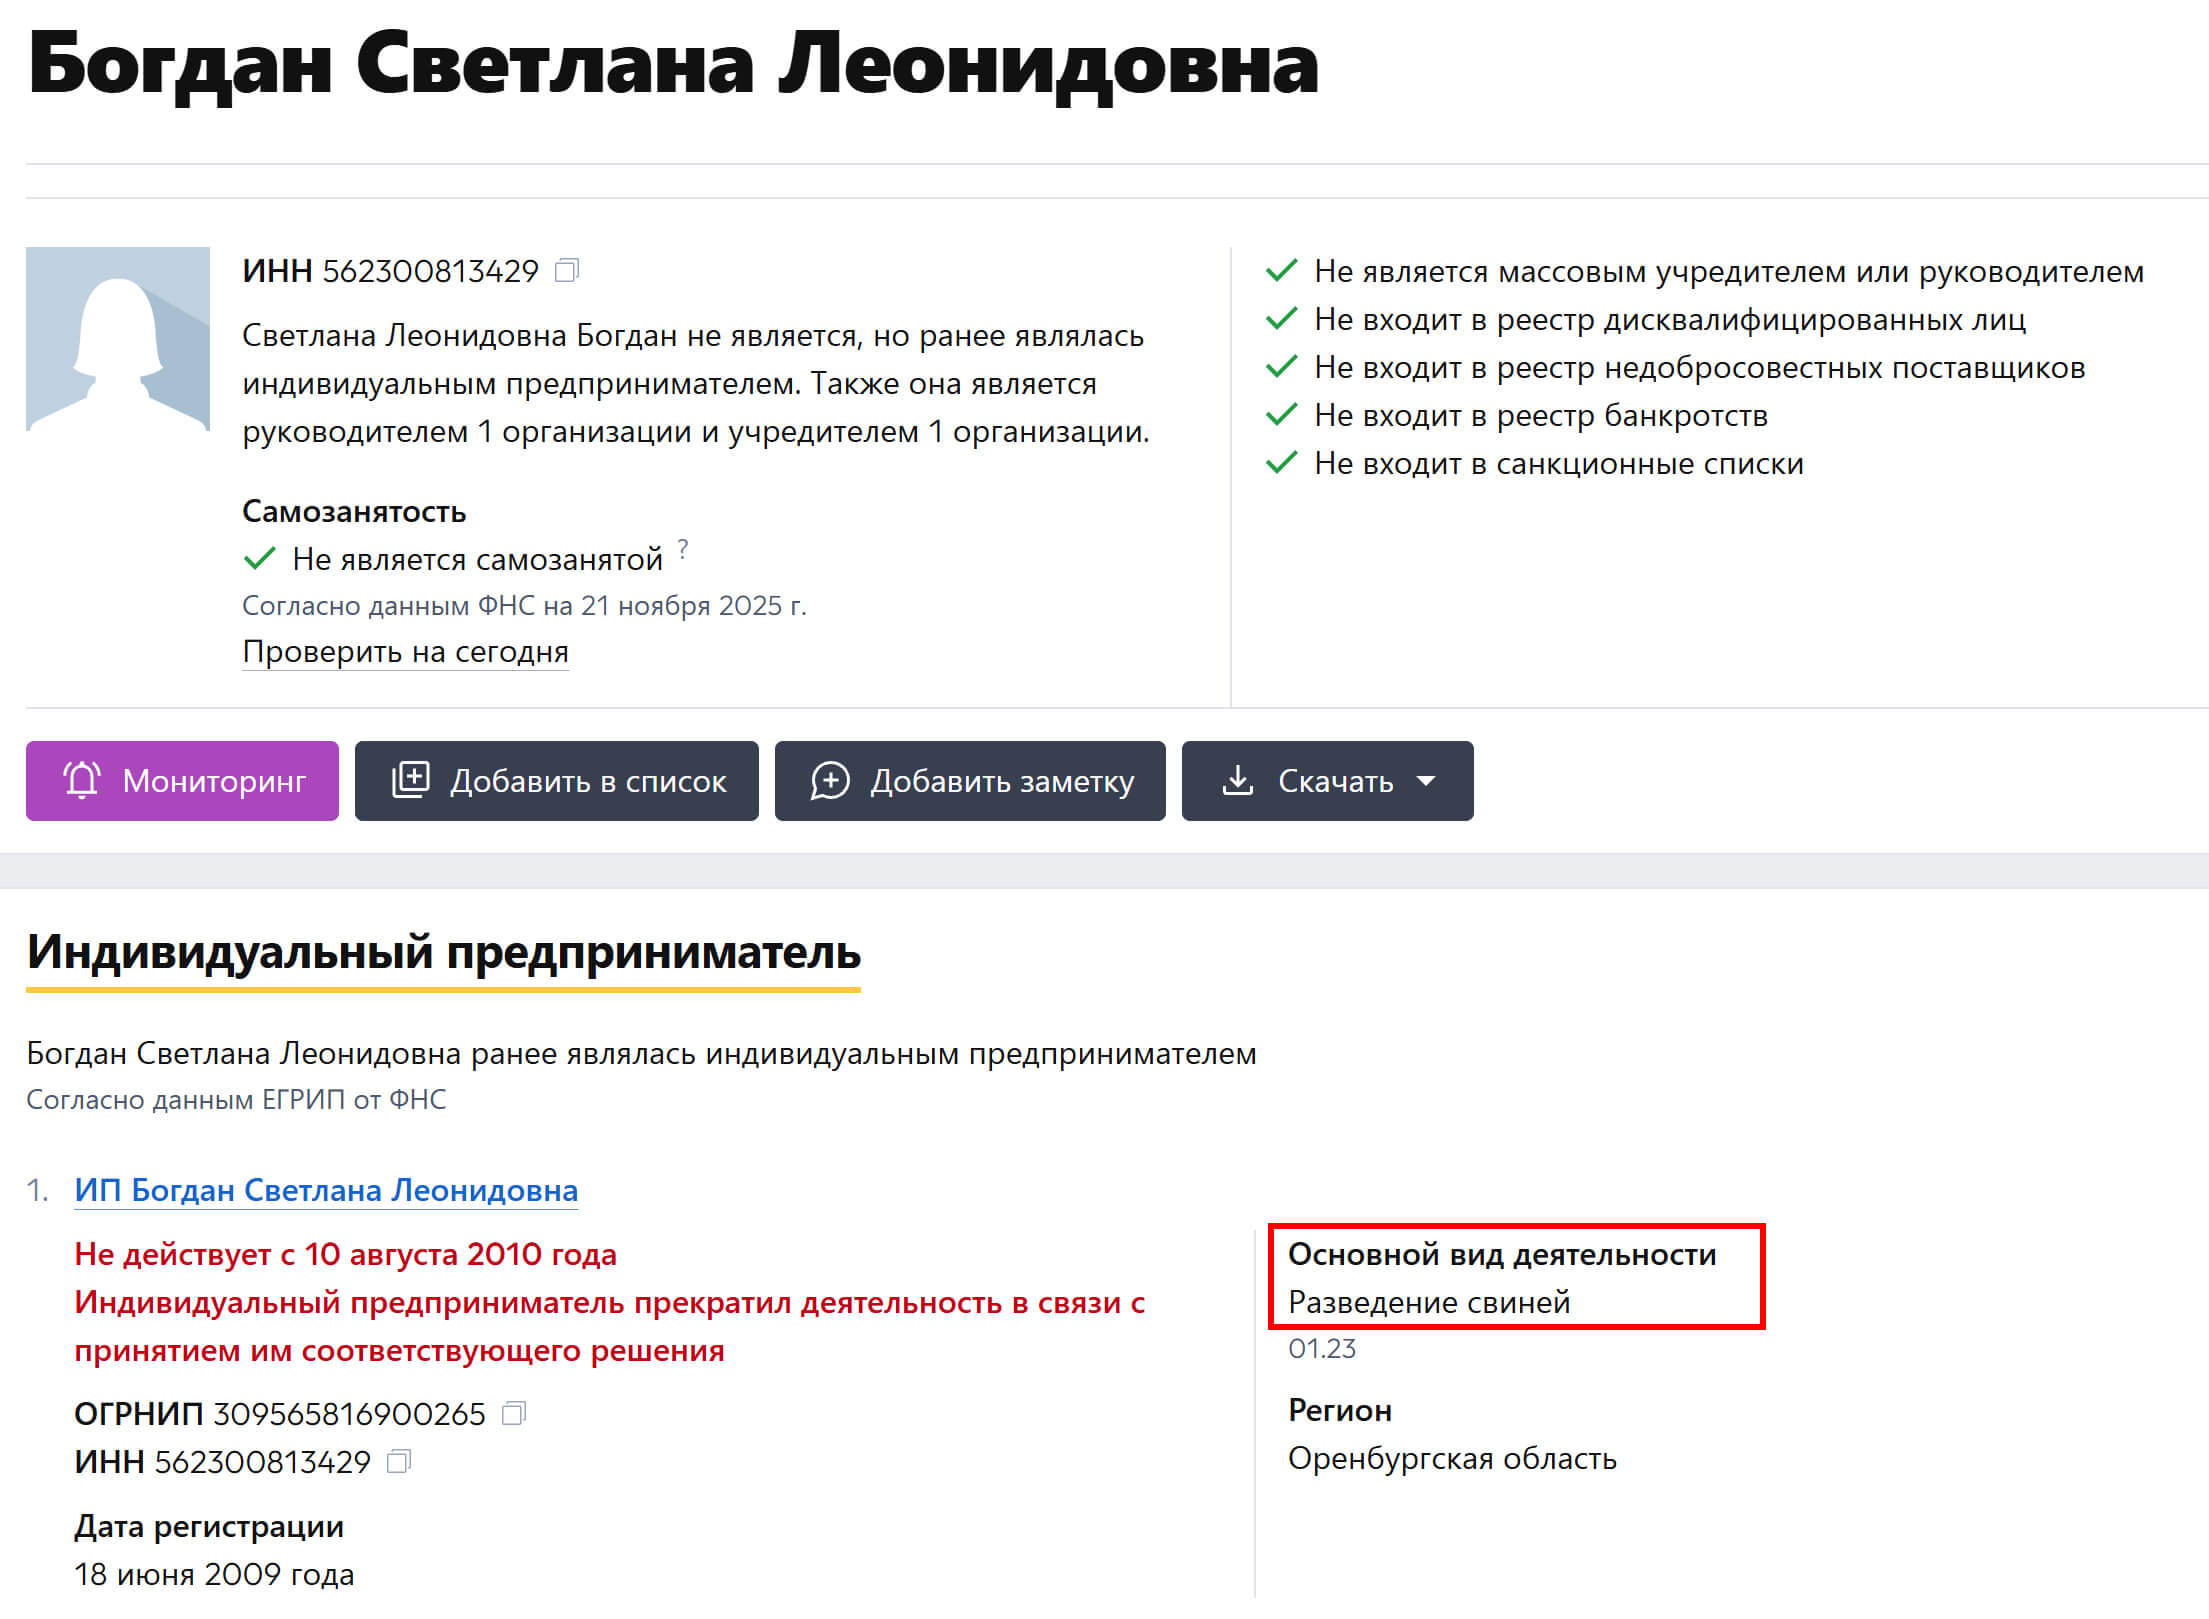
Хватило её на такую деятельность чуть больше года – в августе 2010 Богдан С.Л. закрыла ИП.
Чтобы спустя 16 лет стать генеральным директором Лиги Право Владельцев. Нельзя не отметить иронию: опыт в разведении пригодился и здесь. Разведении претензий, конечно – их же так много. А вы думали, людей? Ну что вы.
Жаль только, что к квалификации в области права этот путь не прибавил.
7 000 ₽ за то, что школьник может сделать за минуту
На Head Hunter между тем, уже видим вакансию от ИП Богдан Н.А. в эту самую компанию со странным названием.
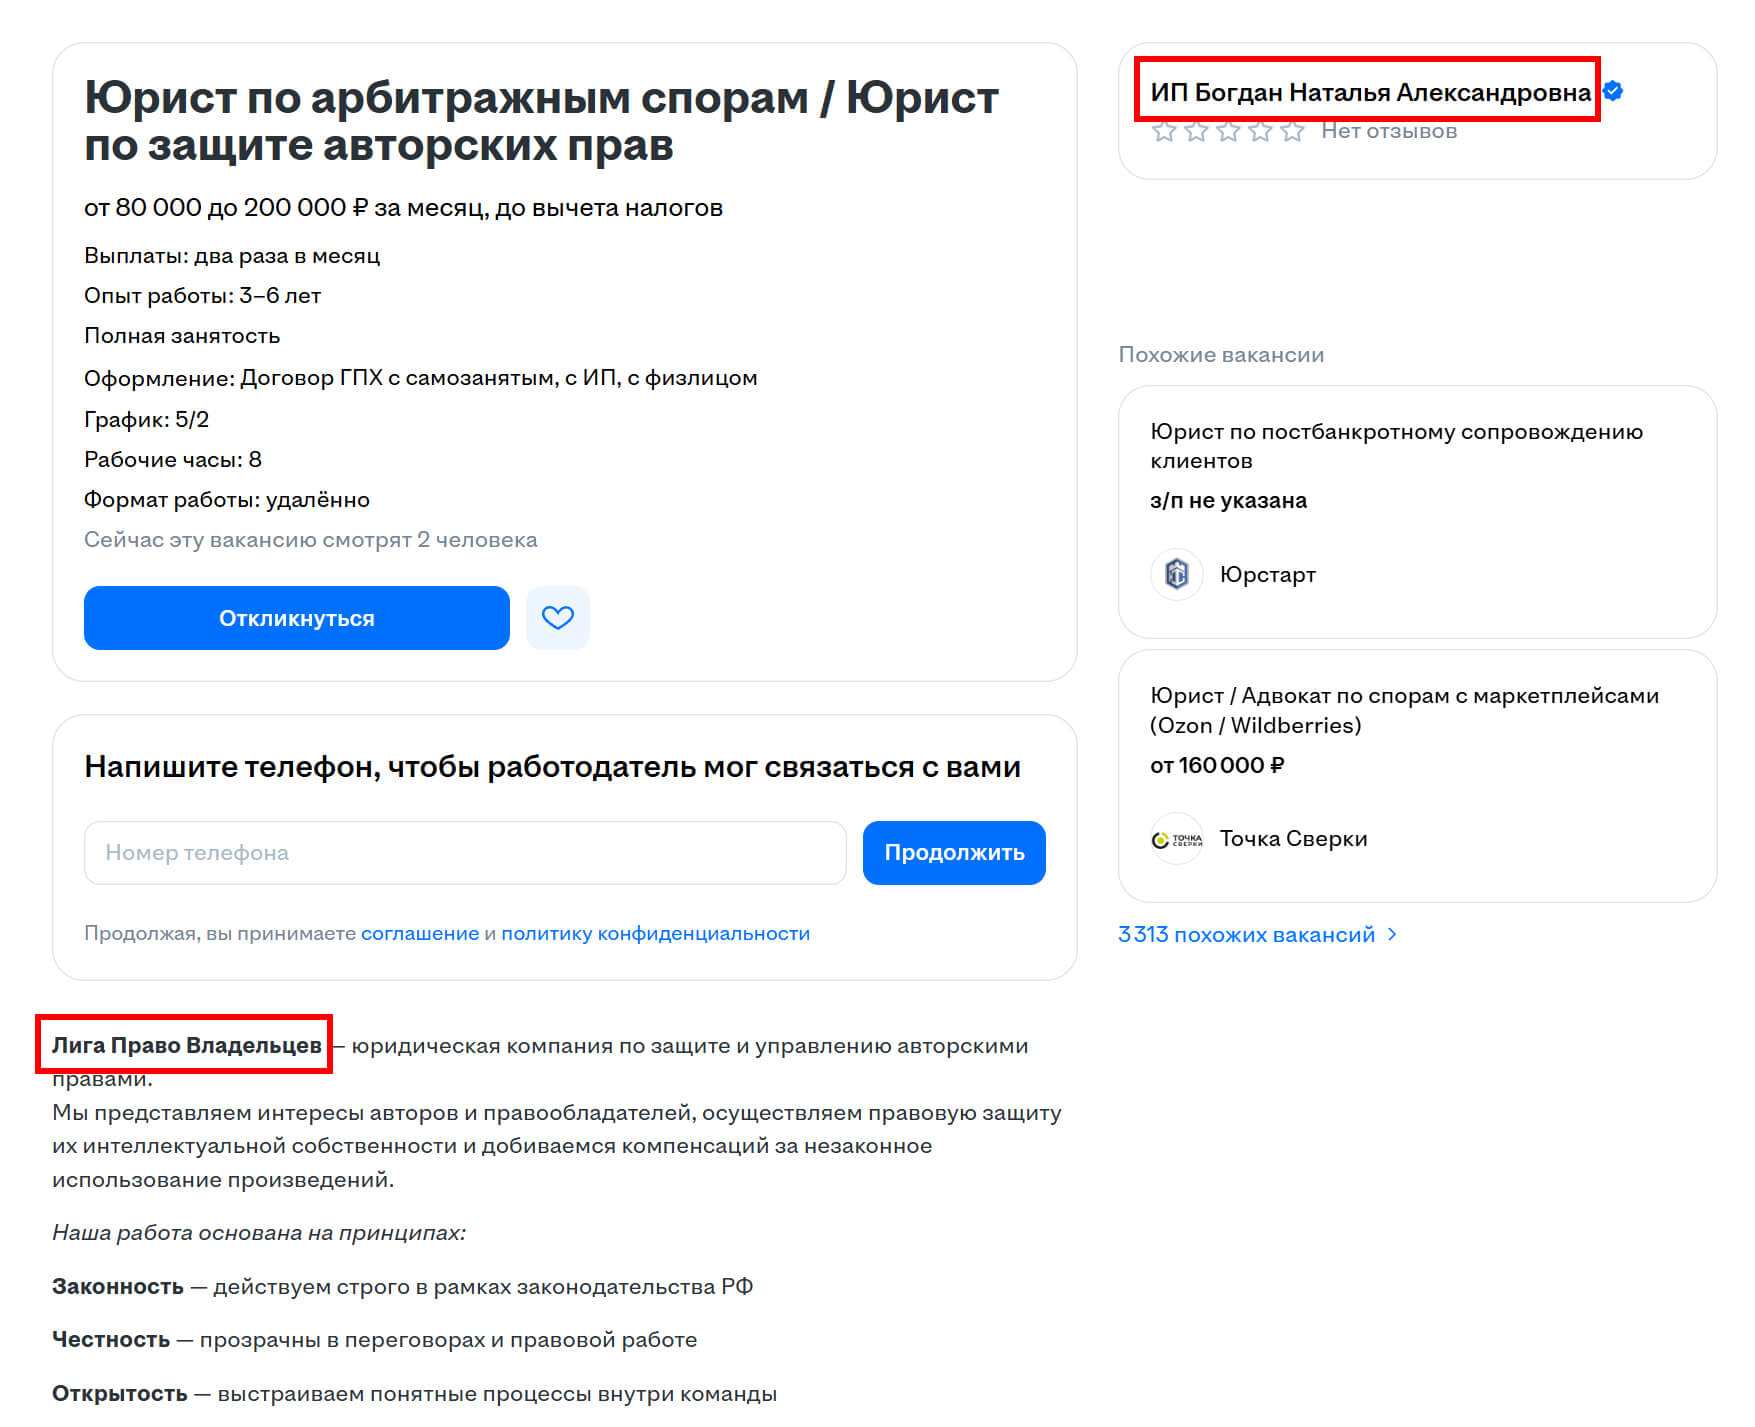
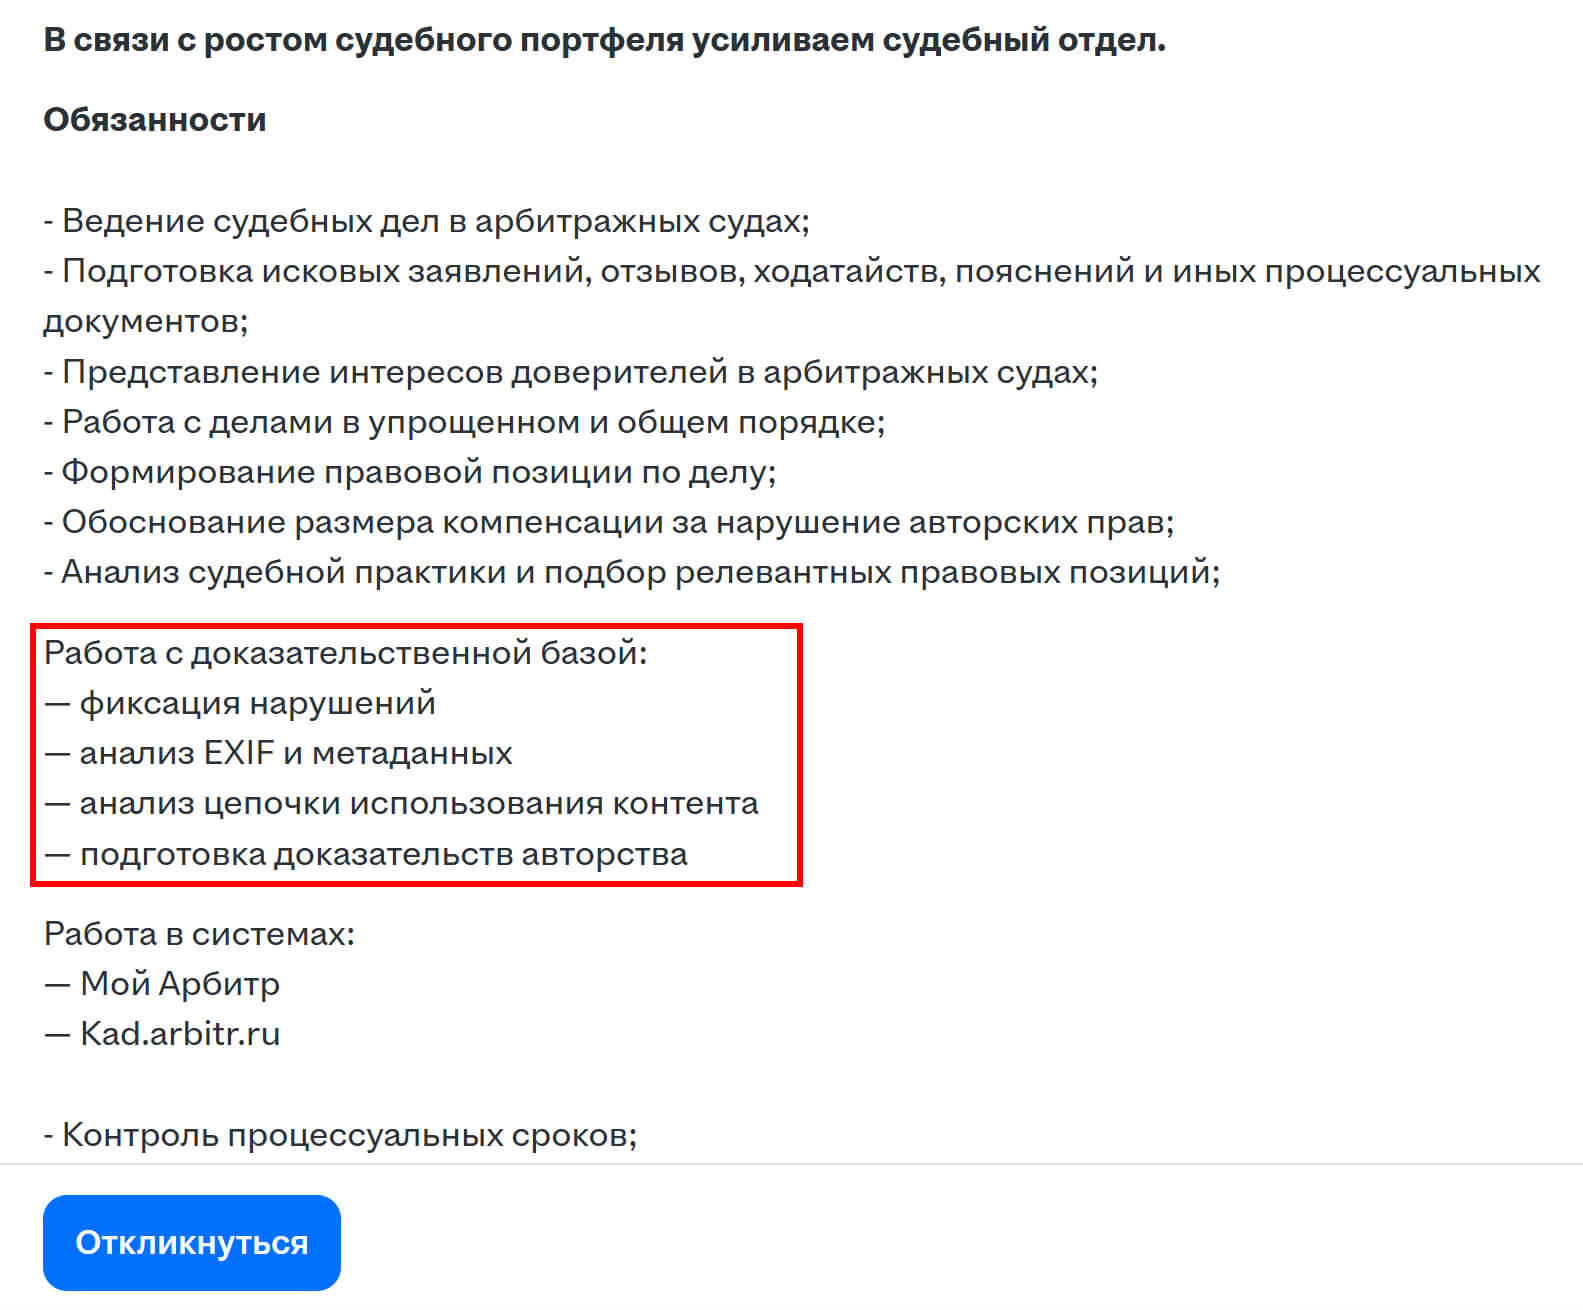
Беглый обзор вакансии указывает на то, что в обязанности сотрудника ИП Богдан Н.А. помимо ведения дел в арбитражах входит и фиксация нарушений.
Неожиданно, ведь в то же время, визитной карточкой серийного истца ИП Богдан Н.А. становится договор поручения, заключаемый с самозанятой Зубковой Екатериной Александровной.
В п. 2.1.2 договора перечислены следующие обязанности исполнителя:
— выявление и фиксация нарушения в сети Интернет – скриншот экрана;
— фиксация нарушения в сети Интернет с помощью веб-архива Web Archive.
Вот, собственно, и всё, что договор прямо называет результатом фиксации.
Сколько стоит такая работа?
Согласно п.3.1:
вознаграждение Исполнителя составляет 7000 (семь тысяч) ₽ за фиксацию одного нарушения.
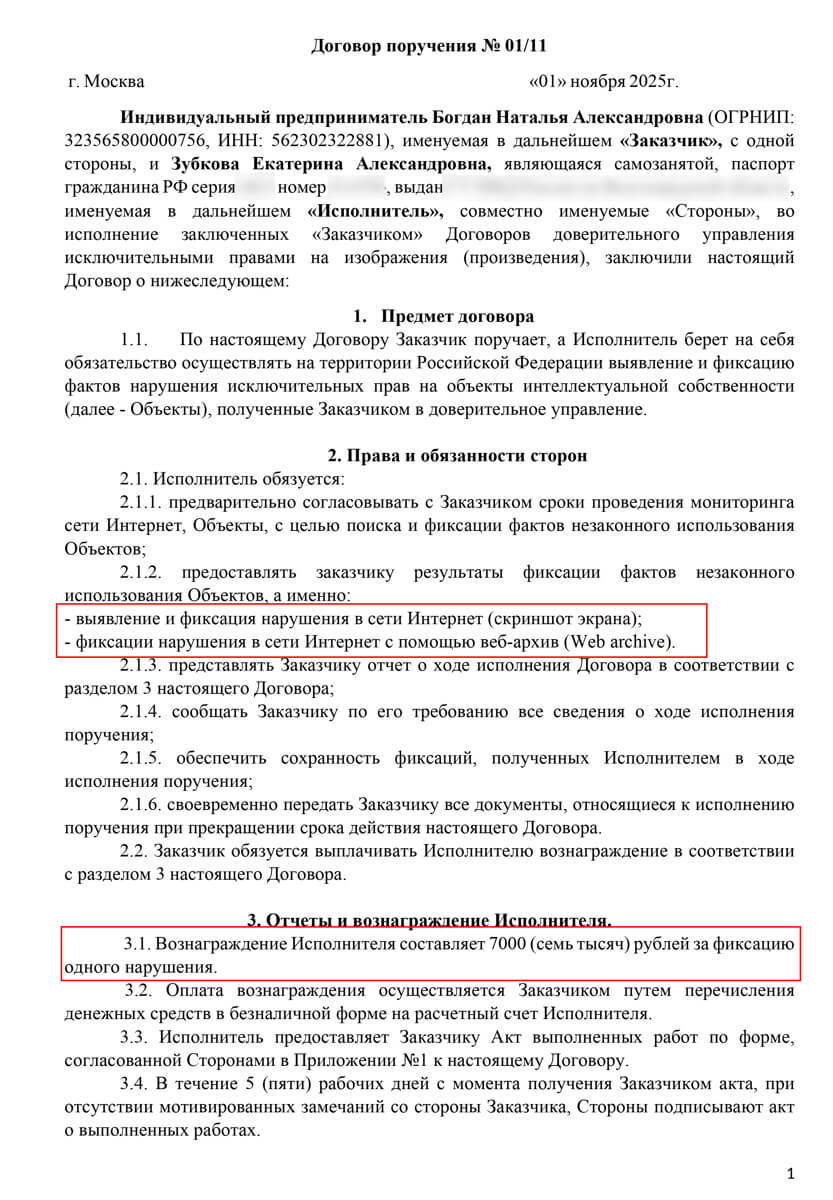
Клянусь, я пытался представить, какой объём сложной интеллектуальной и технической работы должен скрываться за такой стоимостью. Но не смог.
Специально для ИП Богдан Н.А., Зубковой Е.А. и уважаемых судей – эксперимент
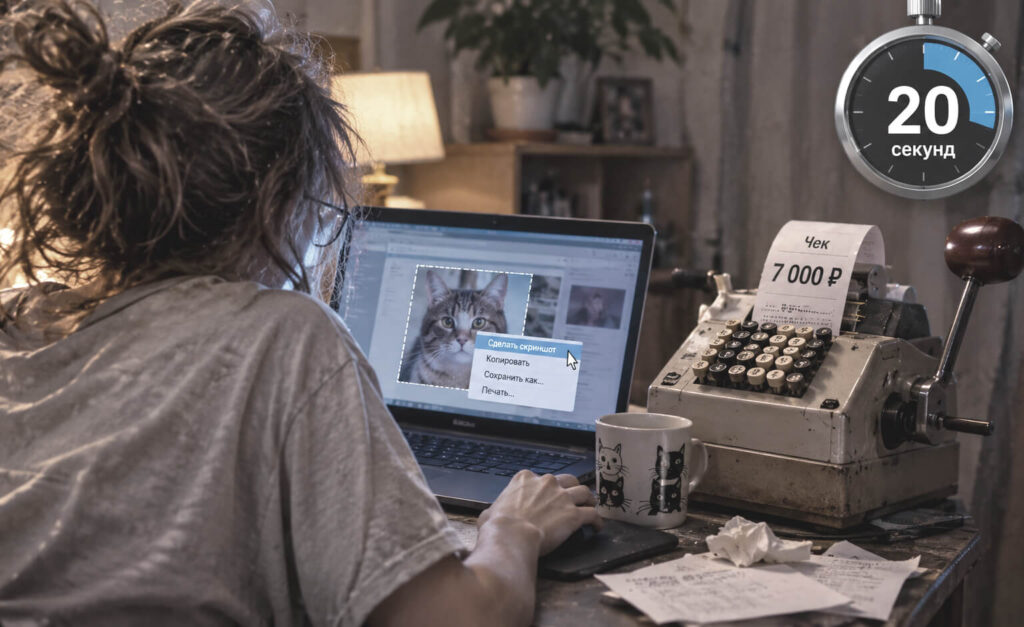
Берём изображение, используем поиск по картинке, находим страницы с совпадениями, открываем их и сохраняем скриншоты.
В моём случае за одну минуту удалось найти и зафиксировать три потенциальных «нарушения».
Интересно, как долго восстанавливается Зубкова Екатерина после столь изнурительной и опустошающей работы?
Три фиксации по тарифу договора Богдан и Зубковой – это 21 000 ₽.
Собственно говоря, именно в этом и вопрос: если основная часть оплачиваемого действия сводится к поиску страницы и сохранению изображения экрана, насколько обоснован тариф в 7 000 ₽?
Даже если истце возразит, что исполнитель тратит время на проверку и подготовку материалов, хотелось бы увидеть, что именно делает эту работу настолько высокооплачиваемой?
Для сравнения.
- 7000 ₽ – это заработная плата хирурга за полный рабочий день. Годы обучения и колоссальная ответственность.
- Ещё 7000 ₽ – это зарплата космонавта, обслуживающего МКС в откртом космосе в экстремальных для жизни условиях и 10-12 лет подготовки.
Что же стало с таким действием, как фотографирование экрана, если его стоимость заявляется на том же уровне?
Для меня, оценочно, тариф завышен в 70 раз. Речь буквально идет о простом машинном поиске и фотографировании экрана, ок, можно добавить контакты «нарушителя», скопированные с соответствующей страницы. 100р – красная цена за фиксацию одного нарушения.
В имеющемся в распоряжении ivebs «акте» перечислены 6 интернет-адресов, напротив каждого указана стоимость 7 000 ₽. Итого – 42 000 ₽.
Получается, что документ подтверждает согласованную сторонами стоимость, но сам по себе не позволяет полноценно проверить фактический объём выполненной работы.
Но оставим личные договоренности. Перейдем к обстоятельствам, которые то ли случайно, то ли сознательно обойдены в договоре. Чеки.
2,4 миллиона ₽. Потолок для самозанятого
Самое интересное начинается, когда мы переходим от стоимости одной фиксации к возможному годовому обороту.
Зубкова Екатерина Александровна указана в договоре как плательщик налога на профессиональный доход – самозанятая.
Для этого налогового режима действует ограничение: доход не должен превышать 2,4 млн ₽ за календарный год.
При работе с организациями и индивидуальными предпринимателями ставка НПД составляет 6%.
Теперь посчитаем.
При цене 7 000 ₽ за одну фиксацию:
343 фиксации – 2 401 000 ₽.
То есть достаточно всего 343 фиксаций за год, чтобы превысить установленный законом лимит. И это при условии, что у исполнителя нет вообще никаких других доходов, учитываемых в рамках НПД.
Возникает вполне практический вопрос: сколько таких фиксаций фактически выполняет Зубкова и какой налоговый режим применяет?
При систематической работе с подобными заказами этот вопрос нельзя считать второстепенным.
После превышения лимита право на применение НПД утрачивается. Предпринимателю необходимо перейти на другой налоговый режим с соблюдением установленной процедуры. Для ИП ФНС предусматривает возможность уведомить о переходе на УСН или другой специальный режим в течение 20 календарных дней с даты утраты права на НПД.
Иными словами, статус самозанятого не может использоваться без ограничений, независимо от того, сколько заказов поступает от одного и того же заказчика.
Считаем судебную активность
Перешагнули ли Зубкова порог в 343 фиксации? Посмотрим на масштаб деятельности заказчика.
По результатам подсчёта в Картотеке арбитражных дел, на 4 ноября 2026 года с начала года отображается 954 дела с участием ИП Богдан Натальи Александровны.
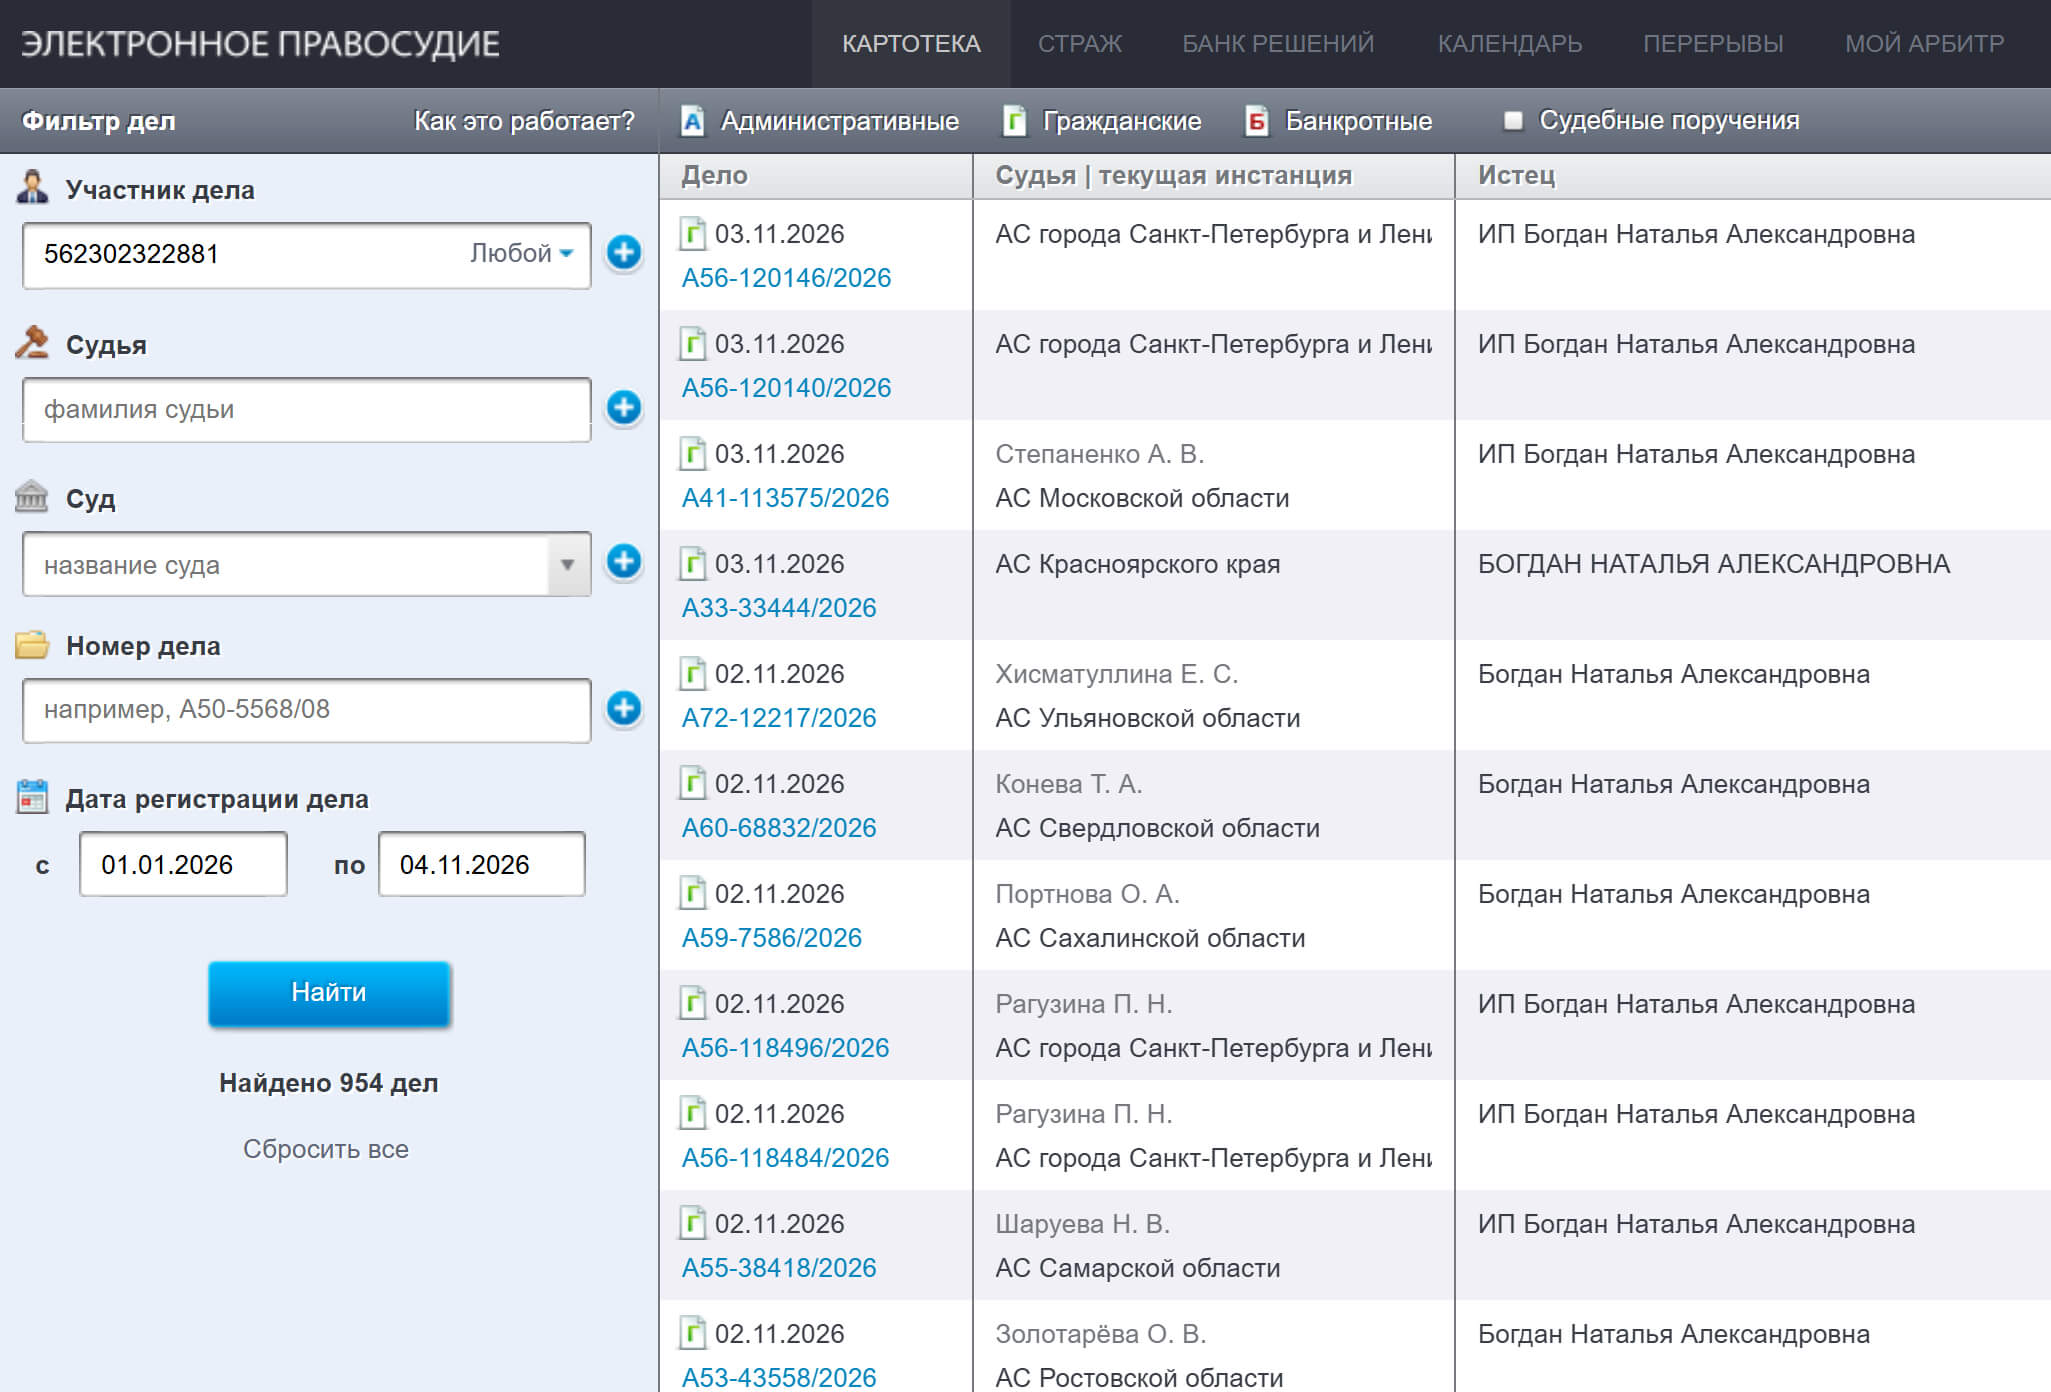
Если исключить условные 100 записей, которые могут относиться к пересмотру судебных актов и движению дел по инстанциям, остаётся 854 дела.
А теперь применим тариф из договора с Зубковой:
854 × 7 000 ₽ = 5 978 000 ₽.
Таким образом, почти шесть миллионов ₽ за текущий год могла заработать Зубкова Е.А., сотрудничая с ИП Богдан Н.А., по состоянию на 4 ноября 2026 года – по-прежнему в режиме НПД.
Оговоримся: это не установленный доход Зубковой и не доказательство того, что все эти дела сопровождались её фиксациями.
Это простоя логика на базе открытой картотеки судебных дел и договора от 01.11.2025г. между ИП Богдан Н.А. и Зубковой Е.А. И это показывает масштаб потенциальной экономики: если хотя бы значительная часть судебных эпизодов обеспечивается фиксациями по такому тарифу, годовой лимит самозанятого становится крайне существенным обстоятельством.
Возникает вопрос уже не только к исполнителю, но и к заказчику: каким образом организована эта работа, сколько фиксаций заказывается, кто их фактически выполняет и как проверяется соблюдение налогового режима исполнителя?
Так где же чеки, г-жа Зубкова?
Примечательно, что к договору прилагается платёжное поручение, которое должно подтверждать оплату этих самых 42 000 ₽.
И здесь возникает закономерный вопрос: как так получается, что у ИП Богдан, как правило, не находится денег даже на оплату государственной пошлины, необходимой для запуска судебного дела, зато на фиксацию «нарушений» десятки тысяч ₽ находятся без проблем?
Но самое интересное даже не это.
Если уж речь идёт о расчётах с самозанятым, то ключевым подтверждением оплаты должен быть не просто документ, подготовленный самим заказчиком. Необходим чек, сформированный самозанятым в приложении «Мой налог». Именно такой чек позволяет проверить, действительно ли исполнитель получил деньги и отразил доход в налоговой системе.
Вместо этого к материалам приложено платёжное поручение от ИП Богдан. А чеков самозанятого нет. Более того, в самом договоре необходимость их выдачи даже не упоминается. Для сделки на 42 000 ₽ это как минимум странно.
Особенно если учесть, что я сам работаю в статусе самозанятого и прекрасно знаю, насколько внимательно заказчики относятся к получению таких чеков. И дело не в формальности: для заказчика отсутствие чека может повлечь вполне ощутимые налоговые последствия.
Получается любопытная картина: документ, подтверждающий перечисление денег, есть. А документа, который должен подтверждать получение дохода самозанятым и его отражение в налоговой системе, нет.
Так была ли оплата в действительности отражена как доход самозанятого? Где чек? Почему его не приложили?
Или в этой истории достаточно просто показать платёжное поручение – и считать, что 42 000 ₽ действительно заработаны?
Последствия получения 6 млн ₽ самозанятой без смены налогового режима
- Для самозанятого
Лимит самозанятости – 2,4 млн ₽ в год. Превышение – 3,6 млн ₽.- Утрата права на НПД с момента превышения лимита.
- Необходимость уплаты НДФЛ с последующих доходов – ориентировочно 492 000 ₽.
- Пени за просрочку уплаты налога.
- Возможный штраф за неуплату налога – 20–40%, если обязанность по уплате лежит непосредственно на ней.
- Для ИП-заказчика
ИП знал, что исполнительница превысила лимит 2,4 млн ₽, продолжал платить ей деньги и не получал чеки.
Возможные последствия:Нарушение Сумма Доначисление страховых взносов со всех 6 млн ₽ 1 349 871 ₽ Неудержанный НДФЛ с последующих 3,6 млн ₽ 492 000 ₽ Штраф за неудержание НДФЛ (20%) 98 400 ₽ Штраф за неуплату страховых взносов (20–40%) 269 974–539 948 ₽ Пени Дополнительно Таким образом, для ИП Богдан вероятны налоговые последствия на сумму 2,21–2,48 млн ₽.
Без пеней и возможных дополнительных налогов.
Дополнительно: если ИП умышленно нарушал налоговое законодательство, возможен штраф 40% вместо 20% по страховым взносам. Само знание о превышении лимита ещё не доказывает умысел.
Главный вывод: риски возникают у обеих сторон.
Самозанятая теряет право на льготный налоговый режим и сталкивается с доначислением налогов.
ИП рискует получить доначисления и штрафы примерно на 2,5 млн ₽, поскольку платил без чеков и продолжал сотрудничество после превышения лимита.
Рекомендации для ответчика
- Оспаривайте обоснованность заявленной стоимости услуг. Указывайте на явную несоразмерность вознаграждения фактической трудоёмкости работы. В качестве наглядного примера можно использовать видео с демонстрацией алгоритма фиксации: на нём видно, насколько просто и быстро выполняются действия, за которые заявлено вознаграждение в размере 7 000 ₽ за каждый эпизод.
- Дублирование обязанностей. Отдельно обратите внимание суда: согласно открытым сведениям, наёмный сотрудник ИП Богдан выполняет те же действия по фиксации – наряду с ведением арбитражных дел – за фиксированный оклад.
Это вызывает обоснованные подозрения в фиктивности договора с Зубковой: зачем платить 7 000 ₽ за скриншот, если то же самое делает штатный сотрудник за зарплату? - Ходатайствуйте о передаче дела на рассмотрение суда общей юрисдикции. Обосновывайте необходимость исследования не только факта заключения договора между ИП Богдан и самозанятым исполнителем, но и реального характера их взаимоотношений, фактического выполнения работ и движения денежных средств.
- Просите суд истребовать сведения, необходимые для проверки реальности расчётов. В частности, ставьте вопрос об истребовании у ФНС сведений о сформированных самозанятой чеках по спорным выплатам, а также сведений, позволяющих подтвердить фактическое получение и сохранение денежных средств исполнителем. Это необходимо, чтобы проверить, действительно ли вознаграждение было выплачено и осталось в распоряжении исполнителя, а не было впоследствии возвращено заказчику полностью или частично.
В совокупности с другими обстоятельствами такие сведения могут иметь существенное значение для оценки реальности оказанных услуг и обоснованности заявленных судебных расходов.